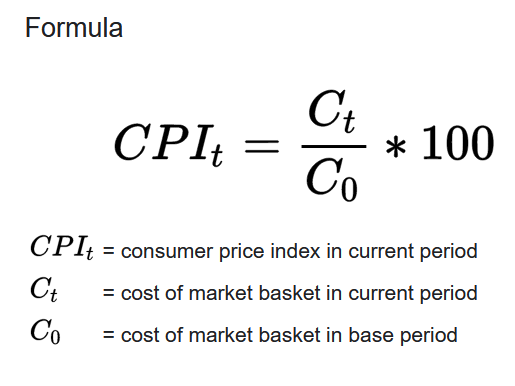Tag Archives: инфлация

По бухалките ще ги познаете. Как Радев копира санкциите на Орбан

Post Syndicated from Емилия Милчева original https://www.toest.bg/po-buhalkite-shte-gi-poznaete-kak-radev-kopira-sanktsiite-na-orban/
По бухалките ще ги познаете. Как Радев копира санкциите на Орбан

Когато една власт не може да се справи с криза, започва да търси виновници за нея – външни или вътрешни врагове, върху които да прехвърли общественото недоволство и собствената си отговорност. В България такава криза е стремглавото повишение на инфлацията до 6,1% на годишна база за октомври, което ни отрежда второ място в еврозоната по този показател.

След месеци на провалени опити да овладеят поскъпването – чрез „Кошница с грижа“ например, правителството на Румен Радев намери „виновниците“ – големите търговски вериги, всички те чуждестранни инвеститори от държави членки на Европейския съюз. 

Удобна мишена са – бизнесът им е на светло, оборотите им са огромни. Всяка касова бележка напомня колко са поскъпнали храните, а гневът на българите се пренася лесно от тях към виновното за всичко евро, а значи и ЕС, а значи и всичко европейско. 

(Разбира се, мамицата ѝ и на демокрацията, защото, нали, „една кифла беше шест стотинки при социализма“, когато през 70-те заплатите едва стигаха сто лева!) 

Така вместо отговор на въпроса защо държавата не се справя, чрез глобата, която Комисията за защита на конкуренцията (КЗК) наложи на „Кауфланд България“ (за общо 75 653 706 евро), на обществото беше посочен „виновникът“. 

Тази политическа технология не е българско изобретение. 

Сваленият от власт преди седем месеца Виктор Орбан я прилагаше години наред в Унгария, където чуждестранните търговски вериги се превърнаха в мишена на специални данъци, ценови ограничения и административни санкции. В името на „защитата на потребителите“ унгарската държава започна да определя не само колко да струват стоките, но и в какви количества да се продават, какви отстъпки да предлагат магазините и какви наличности да поддържат. През 2024 и 2026 г. Съдът на ЕС обяви част от тези ограничения за противоречащи на европейското право, а Европейската комисия започна отделни дела срещу Унгария за специалния данък върху оборота и за ограниченията на търговските надценки.

След призивите за бойкот на веригите от началото на годината, ударните проверки на магазинната и складовата им мрежа от КЗК и Комисията за защита на потребителите (КЗП) България поема по същия път.

Какво прави българската „бухалка“?

КЗК наложи безпрецедентната по размера си глоба за търговска верига не заради цените, които плащат потребителите, а заради отношенията на компанията с нейните доставчици. Комисията твърди, че през 2026 г. германската верига е извършила три нарушения на забраната за нелоялни търговски практики спрямо български производители на хранителни продукти. 

Според регулатора „Кауфланд“ е използвал по-силната си позиция при преговорите с производители, за да изисква намаляване на доставните цени. За това нарушение е наложена санкция от близо 21,9 млн. евро. 

Втората глоба, почти 31,9 млн. евро, е за недобросъвестно приспадане от доставните цени на възнаграждения за услуги, предоставяни от веригата. 

Третата, отново близо 21,9 млн. евро, е за създаване на необосновани пречки пред доставчиците, които са поискали увеличение на цените, включително чрез забавяне и удължаване на преговорите. Всяка от санкциите е изчислена като процент от общия оборот на веригата за 2025 г., а не от печалбата ѝ.

Как точно глоба от близо 76 млн. евро, наложена на търговска верига за отношенията с нейните доставчици, ще намали цените за потребителите? 

„Кауфланд“ отхвърли обвиненията. В публична позиция компанията обяви, че ще защити правата си пред компетентните български и европейски институции и ще преразгледа плановете си за инвестиции в страната ни за 200 млн. евро в следващите три години. Компанията определи размера на глобата като необоснован и несъразмерен спрямо европейската практика. Решението на КЗК подлежи на обжалване пред Административен съд – София-област в 14-дневен срок. 

Защитата на доставчиците от нелоялни практики е цел, залегнала и в европейското законодателство. Известно е, че големите търговски вериги действително разполагат със значителна сила при преговорите с малките производители. Но въпросът е дали конкретните нарушения са доказани, дали размерът на санкциите е адекватен и прилага ли регулаторът еднакви критерии към всички участници на пазара. 

Битката срещу „чужденците“ 

В Унгария на Виктор Орбан конфликтът между правителството и големите чуждестранни търговски вериги има дълга история. След завръщането на Орбан на власт през 2010 г. правителството постепенно въвежда различни форми на специално облагане и административни ограничения за големите търговци. Аргументите се променят според икономическата ситуация – защита на местния бизнес, справедливо разпределение на тежестите, овладяване на инфлацията, подкрепа за домакинствата. 

Особено показателен е специалният данък върху оборота на търговските вериги, въведен в сегашния си вид през 2020 г. За разлика от корпоративния данък върху печалбата, той се начислява върху приходите от продажби. Това е от съществено значение за бизнес като търговията с хранителни продукти, където оборотите са огромни, а нетните маржове на печалба – сравнително ниски. През 2024 г. най-високата ставка достига 4,5% от оборота. Австрийската SPAR твърди, че подобна тежест може да принуди търговците да работят на загуба дори когато продават успешно.

На пръв поглед унгарският данък е неутрален – облага оборота, а не националността на собственика. Но в действителност не е така и обяснението се крие в организацията на търговията в страната. 

Чуждестранните вериги, като SPAR, Lidl, Tesco, Aldi и Penny, обикновено оперират чрез интегрирани дружества, чиито обороти се сумират – магазините са обединени в едно дружество. За разлика от тях, много от големите унгарски търговски вериги работят на франчайзингов принцип, при който отделните магазини се управляват от самостоятелни дружества и се облагат поотделно. 

Така дори при сходен общ оборот данъчната тежест може да бъде значително по-висока за чуждестранните вериги. Според Европейската комисия това поставя въпросните компании в неблагоприятно положение и ограничава свободата им на установяване в ЕС.

На 29 април 2026 г. Европейската комисия реши да предяви иск срещу Унгария пред Съда на ЕС заради този данъчен режим. Процедурата е започнала с официално уведомително писмо през октомври 2024 г., последвано от мотивирано становище през юни 2025 г. Будапеща не приема констатациите на Брюксел. Затова спорът преминава в съдебна фаза. Съдебно решение все още няма. 

Цената на държавната намеса

Австрийската SPAR се превръща в един от най-откритите противници на унгарската политика по отношение на чуждестранните вериги. През март 2024 г. компанията подава жалба до ЕК, а австрийското правителство също поставя въпроса пред Брюксел. От компанията посочват, че унгарските мерки не само нарушават правилата на вътрешния пазар, но и поставят под съмнение възможността чуждестранните инвеститори да работят при равни условия с местните компании.

Числата, представени от компанията, са показателни – специалните данъци и задължителните ценови отстъпки са увеличили разходите ѝ с приблизително 90 млн. евро, а през 2023 г. тя е отчела загуба от близо 50 млн. евро за дейността си в Унгария. 

Правителството на Орбан защитава ограниченията като мерки срещу високите цени на храните, за чието повишение правителството обвинява големите търговски компании. Унгария действително преживява тежък инфлационен шок, като през 2023 г. поскъпването на храните става сериозен обществен проблем. Но според критиците на мерките административните ограничения не премахват причините за инфлацията, а прехвърлят част от икономическата тежест върху определени предприятия.

Унгарското правителство не спира до данъците. През 2022 г. въвежда таван на цените на основни храни, а през 2023 г. преминава към система на задължителни промоции. Големите търговци биват задължени да предлагат продукти от определени категории с намаления, които впоследствие е заложено да са поне 15% спрямо най-ниската цена за конкретната стока през предходните 30 дни. Към това се добавя и задължението за поддържане на определени наличности. 

Точно този режим доведе до делото на Penny Market, собственост на германската REWE Group. През март 2024 г. унгарските власти глобяват компанията, след като при проверка установяват, че в конкретен магазин липсват два продукта от задължителните промоционални категории – ябълки и минерални води или безалкохолни напитки. 

Penny оспорва санкцията, като посочва забавена доставка и наличието на заместващ продукт. Унгарският съд отправя преюдициално запитване¹ до Съда на ЕС за съвместимостта на режима с европейското право.

На 18 юни 2026 г. Съдът на ЕС постановява, че унгарските правила за задължителните намаления противоречат на европейското право. Според Съда те ограничават свободата на търговците да определят цените и количествата въз основа на икономически съображения, без да е представена достатъчна обосновка за това ограничение. 

Решението е важно, защото показва докъде е допустима държавната намеса.

В съдебното производство се появява и друг съществен детайл. Според изложените пред Съда на ЕС данни всички търговци с чуждестранна собственост са попадали в обхвата на оспорваните изисквания, докато унгарските компании с оборот под определения праг са били изключени. 

И Lidl печели дела срещу унгарската КЗК

В България Kaufland тепърва започва съдебната битка. Lidl, която принадлежи към същата група Schwarz като Kaufland, води съдебни спорове с унгарския орган за защита на конкуренцията Gazdasági Versenyhivatal (GVH).

За разлика от делата на SPAR и Penny, които са свързани с правителственото регулиране на цените, тук става дума за решения на самия антимонополен регулатор. През 2026 г. унгарските съдилища постановяват две решения, благоприятни за Lidl, макар и с различен обхват.

На 17 февруари 2026 г. Върховният съд на Унгария (Kúria) отменя решение на GVH по дело VJ-19/2023 и разпорежда на регулатора да проведе ново производство. Съдът променя предходното решение на първоинстанционния съд и задължава антимонополния орган да плати на Lidl 1,5 млн. форинта съдебни разноски (близо 4132 евро).

Решението не подлежи на ново обжалване. То показва, че съдебният контрол върху действията на регулатора може да доведе не само до намаляване на санкция, но и до цялостна отмяна на административния акт. Веднага след това обаче унгарският регулатор започва ново производство срещу Lidl…

В друго дело – VJ-1/2024, Столичният съд на Будапеща отменя частта от решение на GVH, в която Lidl е санкционирана със 186 млн. форинта (512 346,30 евро). Съдът връща тази част от преписката за ново разглеждане, но отхвърля останалите искания на компанията. Следователно не става дума за пълно оправдаване на търговската верига, а за съдебна отмяна на конкретната имуществена санкция. Решението е публикувано на сайта на унгарския регулатор на 4 ноември 2026 г., само дни преди българската КЗК да обяви глобата срещу Kaufland.

Сравнението е показателно и заради разликата в мащаба. 

В унгарския случай оспорената санкция е половин милион евро, докато в България КЗК налага на Kaufland общо близо 76 млн. евро. Макар размерите да не могат да се сравняват механично, тъй като нарушенията, законовите основания и методиките за определяне на санкциите са различни, въпросът е един и същ: какви са гаранциите, че регулаторът не е бухалка на властта?

Съдебните спорове на Lidl в Унгария обаче не се изчерпват с решенията на антимонополния регулатор. На 14 януари 2026 г. до Съда на ЕС е отправено преюдициално запитване по дело Lidl Magyarország, C-10/26, свързано с наложена на компанията санкция. Унгарските власти са задължили търговците да продават определени хранителни продукти при регулирани цени и да поддържат количества, съответстващи на среднодневните продажби през референтната година. 

Мерките са мотивирани с необходимостта да бъдат защитени унгарските семейства от поскъпването заради войната в Украйна. Съдът в Сегед пита дали подобна намеса е съвместима с европейското право и дали при незаконосъобразно наложена глоба държавата дължи и лихви върху възстановената сума. Делото все още е висящо.

Брюксел срещу унгарските ограничения

През 2026 г. Европейската комисия предприе още една стъпка срещу унгарската политика в търговията. На 8 юли тя реши да сезира Съда на ЕС по две отделни процедури заради ограничения върху надценките: едната – за хранителните магазини, другата – за търговците на нехранителни стоки, включително дрогериите. Според Комисията ограниченията засягат предимно чуждестранни компании, а допустимите надценки са толкова ниски, че не позволяват на търговците да покриват разходите си.

Брюксел оспорва и начина, по който унгарското правителство представя разликата между доставната и продажната цена. Според Комисията тази разлика не е равнозначна на печалба, тъй като от нея трябва да се покриват заплати, наеми, логистика, данъци и други разходи. Възможно е търговецът да има положителна надценка върху отделен продукт и въпреки това да продава на загуба, след като се отчетат всички разходи. Комисията смята, че унгарските ограничения са непропорционални и могат да нарушават свободата на установяване и правилата на Директивата за услугите.

В доклада си за Унгария от 2026 г. Европейската комисия отбелязва, че чуждестранните компании продължават да понасят непропорционална данъчна тежест въпреки известното облекчаване на специалния данък през ноември 2025 г. В доклада се разглеждат и ограниченията за откриване и преустройство на големи търговски обекти. 

Според Комисията подобни мерки ограничават конкуренцията, възпират инвестициите и водят до по-високи цени в засегнатите сектори. Така политиката, която официално се представя като защита на потребителите, може да има обратен ефект в дългосрочен план.

Прилики и разлики

Независимият по закон регулатор се оказва част от обявена от правителството кампания. Девет дни преди решението на КЗК за глобата на Kaufland вицепремиерът и министър на икономиката Александър Пулев обяви по БНТ предстоящи многомилионни санкции срещу търговските вериги: 

… и доколкото разбирам, в медийното пространство ще има много сериозен анонс в близката седмица от страна на КЗК, която е образувала редица производства. 

Пулев уточни, че става дума за глоби, достигащи почти 10% от оборота, които ще имат „много сериозен структурен ефект и дисциплиниращ ефект върху целия пазар и веригата на стойността“.

В същото интервю Пулев коментира и предизборното обещание на „Прогресивна България“ за намаляване с 15% на цените на хранителните продукти.

На 9 ноември КЗК обяви новината за санкцията си. Ден по-късно Пулев вече говори за действията на регулаторите като за част от правителствената политика. 

Ние никога не сме били в някаква битка с търговските вериги. Ние сме в битка с нелоялните търговски практики и вече виждате видими резултати от цялата тази кампания на правителството.

Пулев е категоричен и по отношение на чуждестранните инвеститори: 

Няма да се огънем под силата на лобизма, работим само в интерес на българските граждани.

Председателят на КЗК Росен Карадимов твърди, че те просто спазват закона. Според него глобите са в долната част на законовия диапазон: за две от нарушенията са определени на 1,58% от оборота, а за третото – на 2,2%, при законов максимум от 10% за всяко нарушение. Той посочва като пример Полша, където санкция от 170 млн. евро срещу търговска верига впоследствие е намалена от съда на 110 млн. евро.

Карадимов отказва да коментира предупреждението на Kaufland, че може да преразгледа планираните си инвестиции в България. Според него КЗК не може да прави компромиси със закона заради нечии инвестиционни планове.

Поръчка „от най-високо място“

Докато КЗК налага многомилионни санкции, други контролни органи провеждат масирани проверки в големите търговски вериги. На 21 октомври министърът на земеделието Пламен Абровски лично присъства на проверка на Българската агенция по безопасност на храните (БАБХ), КЗП и НАП в логистичната база на германската Lidl край Равно поле. Тогава той обявява началото на проверки във всички централни складове на веригите, последвани от инспекции в магазините и на борсите. Официалната цел е да се изясни ценообразуването по цялата верига на доставки.

На 10 ноември Lidl България излезе с безпрецедентно остра позиция, в която обвини държавните институции в административен тормоз. 

Според компанията само за последните две седмици на октомври в магазините ѝ са извършени 171 проверки при средно 86 месечно от началото на годината. 

Към 10 ноември остават 158 отворени проверки от различни държавни органи. Особено показателен е случаят във Видин, където един магазин е проверен осем пъти за пет седмици.

На 9 ноември инспектори на БАБХ затварят временно магазина във Видин заради нарушения при съхранението на хранителни продукти и хигиената в пекарната. Според Агенцията са установени 343 кг храни, съхранявани при неправилна температура, и 270 кг мухлясало зеле. Всички 613 кг са насочени за унищожаване. 

Lidl оспорва констатациите, като твърди, че компрометираните продукти са били отделени от продажба, а техническият проблем с хладилното оборудване е отстранен още по време на проверката. Магазинът възобновява работа на следващия ден в 12 часа, като пекарната остава временно затворена до излизане на лабораторните резултати.

Компанията определя затварянето на целия магазин като несъразмерна мярка и обявява, че ще потърси съдебна защита. 

Още по-сериозно е твърдението ѝ, че инспектори неформално са споделяли за натиск да търсят основания за затваряне на обекти по разпореждане от по-високо ниво. 

Има и още един въпрос, на който КЗК дължи отговор. На 21 май 2026 г. Комисията образува едновременно производства срещу Kaufland и „Максима България“, която управлява веригата Т-Маркет. И двете са за предполагаеми нелоялни търговски практики спрямо доставчици. На 9 ноември регулаторът обявява глоба от близо 76 млн. евро срещу Kaufland, но не съобщава за резултат по производството срещу Т-Маркет. 

Медийни публикации свързват веригата с най-богатия в Северна Македония Орце Камчев, макар според фирмените данни собственик на капитала да е нидерландското дружество PARETAS B.V., а като действителен собственик да е вписан литовецът Нериус Нума. А производството срещу нея няма как да бъде обявено нито за приключило, нито за прекратено без съответен акт.

В Унгария войната срещу чуждестранните вериги не свали цените, но доведе до съдебни дела и конфликти с Брюксел. В България властта тепърва я започва, но също ще разбере, че може да глобява търговците, но не и да санкционира инфлацията. 
1 Процедура, при която национален съд се обръща към Съда на ЕС, за да получи разяснение как трябва да се тълкува европейското право или дали даден акт на ЕС е валиден.

Ще падат ли цените на имотите през 2024?

Post Syndicated from VassilKendov original https://kendov.com/%D1%89%D0%B5-%D0%BF%D0%B0%D0%B4%D0%B0%D1%82-%D0%BB%D0%B8-%D1%86%D0%B5%D0%BD%D0%B8%D1%82%D0%B5-%D0%BD%D0%B0-%D0%B8%D0%BC%D0%BE%D1%82%D0%B8%D1%82%D0%B5-%D0%BF%D1%80%D0%B5%D0%B7-2024/

Анализ на пазара на недвижими имоти и факторите които влияят на цените

– Инфлация
– Нива на лихвите
– Политика на ЕЦБ и БНБ
– Достъпност до кредитиране
– Демография
– Инвестиране на сиви и корупционни капитали

Моля използвайте приложената форма за записване на час за среща
[contact-form-7]

The post Ще падат ли цените на имотите през 2024? appeared first on Kendov.com.

Инфлацията – CPI (consumer price index) или на български ИПЦ (индекс на потребителските цени)

Post Syndicated from VassilKendov original https://kendov.com/%D0%B8%D0%BD%D1%84%D0%BB%D0%B0%D1%86%D0%B8%D1%8F%D1%82%D0%B0-cpi-consumer-price-index-%D0%B8%D0%BB%D0%B8-%D0%BD%D0%B0-%D0%B1%D1%8A%D0%BB%D0%B3%D0%B0%D1%80%D1%81%D0%BA%D0%B8-%D0%B8%D0%BF/

Инфлацията – CPI (consumer price index) или на български ИПЦ (индекс на потребителските цени)

Много се радвам когато някой използва инфлацията и качи в нета снимка на билетче за градския транспорт от 6 стотинки, колкото беше по Бай-Тошово време. А сега видиш ли е 1.60 лв.
Всичко е наред по принцип, но тогава се возихме в Чавдари и Икаруси, а днес дори имаме и електрически автобуси. Ако няма климатик, това е повод за скандал. На времето също се правиха скандали, но не за климатика, а когато прозореца не можеше да се отвори.
Но не е само това. Тогава голяма част от петрола идваше без пари от Русия и ние го изнасяхме по второ направление – (износ срещу валута), а цената на билета беше една и съща в цялата държава.

В този ред на мисли, няма как да се сравняват цените от онова време и сегашните цени. Преди цените бяха планови, а днес са „уж“ пазарни. Казвам „уж“ защото сме се засилили с големи крачки към порядките от едно време.

Като пример мога да дам цените на електричеството. Ползваме го всички, но не по пазарни цена. Дори когато България въведе системата за свободен пазар за крайния потребител, пак няма да са пазарни, защото сме отговорили на изискванията на ЕК, където веригата за доставка на ток е прекалено дълга – производители на електричество, задължителен пазарен микс включващ ВЕИ, електропреносни дружества, електроразпределителни… всеки по веригата си иска неговото, а самия той не е пазарен, понеже е създаден административно със закон.

Но нека се върнем на Инфлацията – CPI (ИПЦ)

Ето и нейната формула

Това, което трябва да знаете за инфлацията е, че и тя като БВП (GDP) си има много проявления, което я прави трудна за използване от неспециалисти. Давам пример веднага.
Ето какво пише Европейската Централна Банка (ЕЦБ) за измерването на инфлацията:

„За да поддържаме цените стабилни, ни е необходим надежден измерител на инфлацията, който показва как се променят цените в икономиката. Мярката, която използваме в момента – хармонизираният индекс на потребителските цени – остава най-подходяща за целта. Доколкото е възможно обаче, тя би трябвало да отразява по-добре усещането на хората за покачване на цените.

Затова Управителният съвет подкрепя включването на разходите за собствено жилище в измерителя. Но за да бъде приложено това, ще трябва време. Дотогава ще използваме и други измерители на инфлацията, които включват разходите за собствено жилище, така че да подобрим представата си как се променят цените в икономиката.“

Тоест ЕЦБ приема за измерител на инфлацията „Хармонизирания индекс на
потребителските цени
“.

Същият се изчислява и от Националния Статистически Институт (НСИ), но вижте какво пишат за него:
„1.2. Разлики между ХИПЦ и националния индекс на потребителските цени (ИПЦ)

Изчисляваният ХИПЦ се различава от националния ИПЦ. Основната причина за разликата между двата индекса е различния обхват на ХИПЦ и на националния ИПЦ по отношение на третирането на потреблението на нерезидентите на територията на страната. Това потребление е обхванато при изчисляването на ХИПЦ, докато при националния ИПЦ е извън обхвата.“

С две думи – изключително важно е когато сравняваме инфлация,
1. тя да бъде изчислена по една и съща методология
2. Да включва в себе си едни и същи продукти.
3. Да използва един и същ базов период

Горните 3 предпоставки могат да изкривят реалната инфлация в която си решат посока. Могат както да я увеличат, така и да я намалят, според поставените от правителството задачи.
Веднага давам примери и обяснявам как се прави

Спомням си в младежките години, когато се ровихме на доста ниско ниво в начините за изчисление на инфлацията, бях много изненадан, че в наблюдаваните стоки влизаха галоши, обувки тип 501 и пиано. Колко често се купува пиано, аз не можех да кажа, но цената на пианото и на обувките тип 501 определяха инфлацията в България.
тези неща вече не влизат в потребителската кошница на българина, но влизат други подобни.

Освен това всяка стока влиза с определено тегло в потребителската кошница (всички стоки и услуги, на базата на които се изчислява инфлацията). Тоест сменяме теглото на сиренето и сметката за инфлацията се попроменя значително. Включваме телевизор, който се купува веднъж на 10 години и инфлацията пада рязко, защото той си е и скъпичък. Както виждате ЕЦБ би желала в инфлацията да се включи и цената на жилищата.

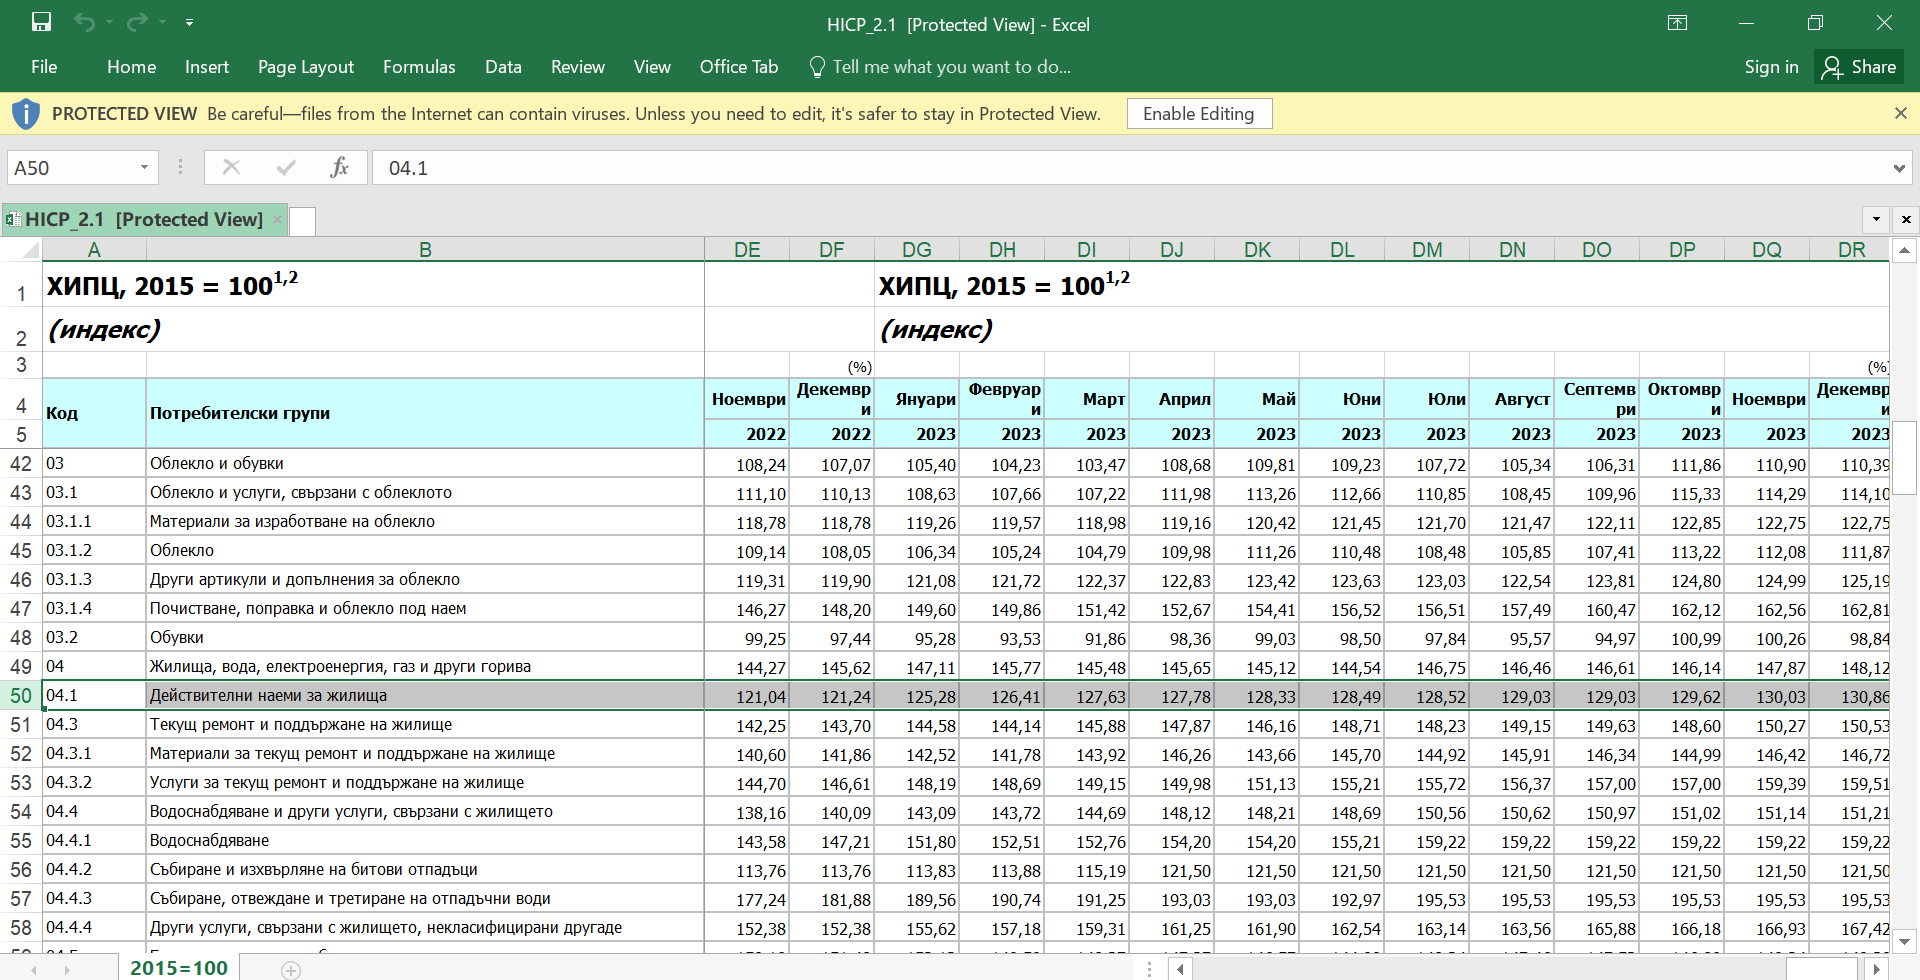
Може би тук е момена да кажем, че всеки НСИ изчислява и цени по групи стоки и сектори. Примерно в България се изчислява индекс на „Действителни наемни цени.“ Ето ги

Има индекси също за транспорт, за цени на имотите, за обзавеждане… Има индекси за всичко.

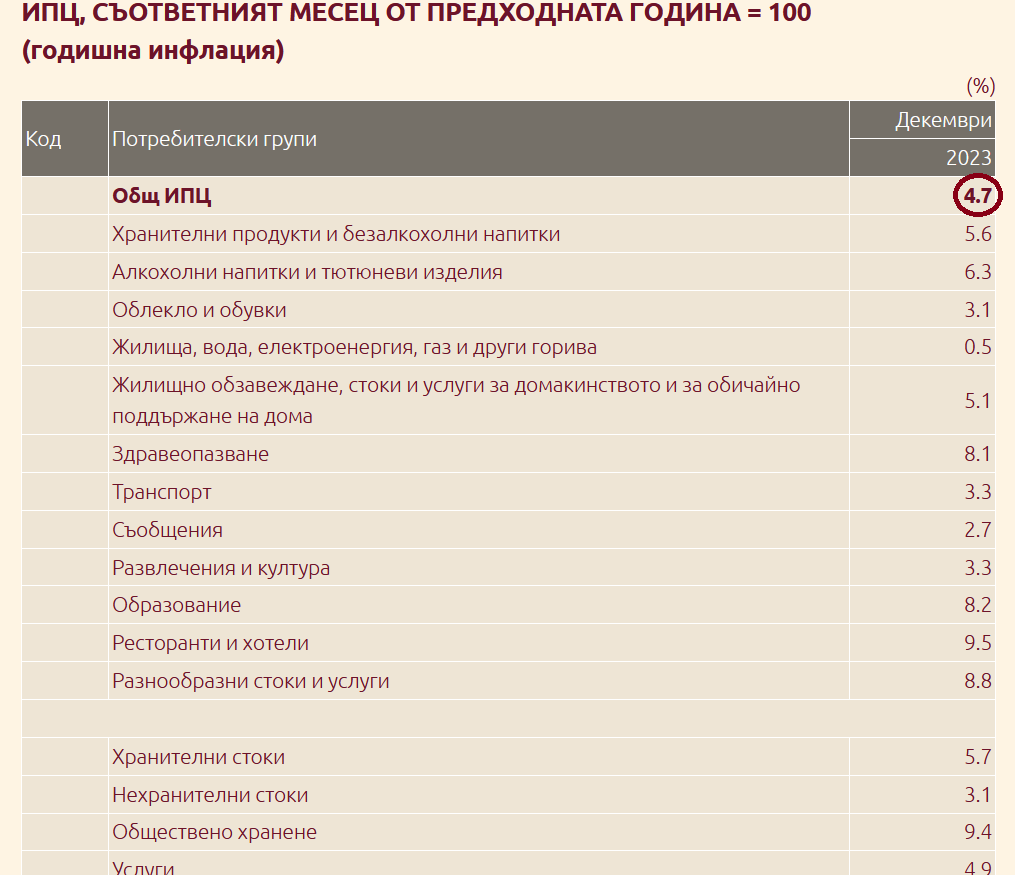
Най-важна е базата която взимате за изчисляването на инфлацията. Вижте каква разлика има когато за база вземеш осреднения CPI за миналата година или съответно същия месец на предходната година.


Виждате как когато говорите за инфлация, ако не споменете базата тя става 9.5% или съответно 4.7%. Това масово се пропуска, когато се прави пропаганда.

Как се събира обаче информацията за ИПЦ?

Има подбрани средностатистически семейства. Подбрани са така, че да копират структурата на нашето население. Плаща им се за да записват всеки свой разход в рамките на годината. Да, досадно е, но им се плаща (поне когато бях студент). А тази информация е доста точна.
Същото се прави и с фирмите. НСИ им се обажда и им заявява, че са средностатистическа фирма и са длъжни да пращат всеки месец отчети с покупки и разходи, но на тях не им се заплаща.

С две думи информацията, която се събира от НСИ е доста точна, но при нейното интерпретиране и систематизиране има доста възможности за „магии“. Едно обаче е сигурно – както при БВП, така и при инфлацията трябва да се внимава какви периоди се сравняват и изобщо каква информация. Примерно НСИ са публикували калкулатор, ако някой желае да си смята личната инфлация (Има и такъв термин). Ето линк https://www.nsi.bg/nsipic/

Моето лично мнение е, че с въвеждането на CBDC (дигиталните валути на централните банки) всичко за инфлацията ще се знае за части от скундата с точност до стотинка. CBDC  на базата на блокчейн технологията и във всяка продажба ще е закодирана цената, продавача, купувача… Но за това в друга статия.
Днес е важно да запомним, че както при БВП, инфлацията за прекалено дълги периоди е практически несравнима, а използваните индекси имат своите методологии, които позволяват по един или друг начин да се варира в изчисленията спрямо целите на управляващите.
Има също така лична инфлация, както и инфлация по групи стоки и браншове. В Австрия и Германия например, не можеш да вдигаш цената на наема с едномесечно предизвестие. Можеш само с размера на инфлацията на наемите, изчислена от тяхните НСИ-та. Има закон, има ред.

От мен на кратко за инфлацията – толкова
Васил Кендов – заклет макроикономист

Ако Ви е харесала статята, моля споделете я във ФБ и помогнете на блога да се развие

Моля използвайте приложената форма за записване на час за среща
[contact-form-7]


The post Инфлацията – CPI (consumer price index) или на български ИПЦ (индекс на потребителските цени) appeared first on Kendov.com.

За българската и немската потребителска кошница

Post Syndicated from Боян Юруков original https://yurukov.net/blog/2023/einkaufswagen/

Тази вечер имаше репортаж по bTV Новините за цените, здравословното хранене и потребителската кошница. Сравняваха с Германия. Наскоро имах два разговора точно по тази тема и затова се заслушах. Изкараха около 300 лв на човек разход за здравословно хранене в България срещу 380 лв. в Германия. Имам четири забележки към репортажа и все за неща, с които подвеждат зрителите си.

Първо, говориха за здравословно хранене повече като реклама на определени стоки, отколкото като разнообразна диета. Вкарването на прескъпи „био“ продукти в темата беше повече от излишно. Огромен проблем на здравето ни е не само липсата на движение и спорт масово заместена с пушене, но и еднообразната храна с премного кебапчета, пържено и бира и твърде малко плодове и зеленчуци. И не, салатата покрай бирата не се брои.

Второ, взимаха цените от неназован интернет магазин за доставка на храна и … Фантастико. Харесвам Фантастико, но там цените са често 30% отгоре на тези в други магазини. Същото важи за сайтовете за доставка, макар и по други причини. Затова не може да се каже, че който и да е от източниците им беше представителен за това, което плащаме.

Трето, в Германия може да се храни човек относително по-евтино от България. Ще последва едно „обаче“ след малко, но фактите са, че с ниското ДДС за храните с чисто социална насоченост, големият пазар, работещата дотация на ключови за немското земеделие и животновъдство сектори и в голяма степен наложената от държавната машина практическа липса на печалба у същите компании държащи големите вериги у нас, цените на някои продукти и марки са по-ниски. Комбинирано със значително по-високата средна заплата това означава, че е възможно разходите на човек да са по-ниски не само като процент от бюджета, но и в абсолютна стойност.

Не на последно място обаче, също толкова вярно е, че много вероятно е за вас специално това да не важи. Това казвам често когато се отвори темата – да, може да се храниш по-евтино, но ти точно няма. Причината е многопластова и първата улика е в самия репортаж на bTV – сред главните примери за здравословното хранене бяха домати, краставици и яйца. Да, има по-евтини яйца в Германия, но ако искаш всъщност да имат някакъв вкус и жълтъкът да е жълт, ще платиш 3 пъти отгоре на скъпите във Фантастико. Доматите и краставиците са далеч по-сложни. В Германия трябва бая да се търси, за да намериш нещо с някакъв вкус. При турците е по-скоро добре, но не винаги. Аз плащах по 7 евро килото за домати, които що-годе ставаха, когато в България бяха по 3 лева. Някои свикват след години и не им е такъв проблем – въпрос на приоритети.

Втората улика отново се виждаше в репортажа – сиренето. Към него може да се добави лютеница, баница и прочие. Все неща, с които сте израснали и ще търсите. Намират се по български магазини и са значително по-скъпи от България. В зависимост колко пазарувате там това би било перо в бюджета, което не е за пренебрегване.

Трети и основен фактор е хранителната култура. В България обичаме храната и вкуса ѝ. Немската потребителска кошница е различна от българската по много отношения, особено в липсата на вкус. Имах колеги немци със сходни възможности като моите, които пазаруваха неща, до които от безпаричие съм прибягвал в студентските си години. Те просто не правиха разлика във вкуса. Тук дори не включвам храненето навън или традиционната им вечеря със хляб и шунка. Гледали са ме като луд излизайки с копър, три кила краставици и две кила кисело мляко от магазина. Да напълните количката си с нещата, с които сте свикнали да се храните в България с дори близък вкус и качество ще се охарчите значително повече от онова, което bTV съобщава.

Всичко това е строго индивидуално спрямо това как се храните, какви пари получавате в България и бихте получавали в Германия, както и на какви жертви сте готови. Някои хора свикват, на други не им е проблем изначално, а на трети им харесва дори повече. За 17 години съм минал през широк спектър на възможности и съображения за храненето си. В последните 8 следя в таблица всичките си разходи. Прецених, че ще е полезно да следя изкъсо финансите си, а и исках да видя как се променят през времето спрямо инфлацията. Затова знам точно колко съм давал за храна и каква част от бюджета ми е било към всеки момент.

Продължих да го правя след като се върнах в България на този ден преди точно три години. За това време видях, че разходите ми за храна намаляха между три и четири пъти. Храним се по същия начин, в повечето случаи дори със същите продукти. Сирене, лютеница и киселото мляко ни излизат по-евтино, но шоколадът, телешкото и алкохолът са значително по-скъпи. При други хора, с които сме си споделяли по темата, разликата би била по-скоро между 80% и два пъти, което отново е значително. Всичко зависи от навиците и за какво решиш да даваш пари.

Затова когато видите следващия път снимки на разминаващи се цени в български и немски, холандски, британски или където и да е там магазини, замислете се дали не е поредната въдица за кликове караща ви да гледате през ключалка нещо изолирано и крайно конкретно. Също, ако наистина сте решени да заминете за друга държава, приемете, че ще трябва значително да промените доста повече от езика и пощенския си код. Може би това е целта ви и е добра цел стига да е добре осъзната.

The post За българската и немската потребителска кошница first appeared on Блогът на Юруков.

Какво се случва с банките в момента, преведено на достъпен език

Post Syndicated from VassilKendov original http://kendov.com/bank-crises/

Пиша тази статия поради многото запитвания на познати как да постъпят в конкретната ситуация с личните си финанси. Не мога да отделя на всички време по телефона, затова ще обясня на разбираем език какво се случва с банките, а по-надолу ще публикувам форма със заявка, за тези които искат да направим конкретна среща и да получат съвет или мнение, съобразени с техните лични финансови намерения.
За да разберем проблема и как ще ни засегне е нужно да познаваме малко от малко основните макроикономически принципи и как работи финансовата система.
Буквално в няколко реда ще обясня на достъпен език, някои от основните пазарни принципи, имащи отношение към сегашната ситуация.

Няй-силният лост за управлението на една икономика е ПАРИЧНАТА МАСА В ОБРАЩЕНИЕ! Тоест парите с които ние боравим. Трябва да знаете, че няма по-силен лост за влияние върху икономиката от този. Когато се развиваш и растеш, печаташ пари за да обслужиш или инициираш този ръст. Когато се появи инфлация от многото пазаруване, вдигаш лихвите за да вкараш парите в банките (на депозити или в ценни книги) и те да не участват в оборота. По този начин също така вдигаш стойността на парите и тушираш инфлацията.

За актуални финансови новини можете да използвате Telegram канала Kendov.com

Когато банките имат излишни пари и достатъчно депозити, с част от тях те купуват ценни книги. Много често това са държавни облигации. Тук ключовия момент е „ЧАСТ ОТ ТЯХ”. Никоя банка няма да допусне портфейла и да се състои само и единствено от ДЦК (държавни ценни книжа). Счита се че ДЦК са безрискови, понеже държавата не може да фалира. Най-малкото може винаги да напечата пари и да покрие задълженията си с цената на инфлация. Затова и инфлацията често се използва за „ликвидиране” на задълженията. Помните голямата инфлация в България през 90-те, когато с доживотните си спестявания си купихте един чифт дънки или обратното – когато с една заплата си погасихте жилищния кредит за следващите 15 години?

Това е един много опростен модел, но трябва да го споменем, за да сме сигурни, че ще разберем важността на случващото се в момента и връзката му с нашите лични финанси.

Какво се случи на практика

От 2008 година насам, централните банки по света пуснаха в обращение БЕЗПРЕЦЕДЕНТНО количество пари. Някой дори заговориха за „хеликоптерни пари”, но сега няма да се отклонявам за да обяснявам какво е това (в Гугъл има достатъчно информация).

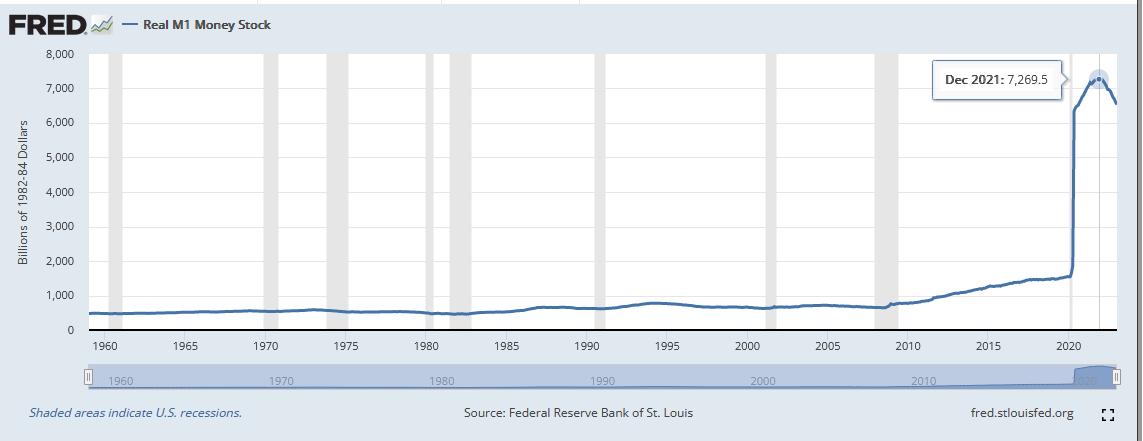
На тази графика Федералния резерв на САЩ са дали как се движи през годините паричната маса в обращение М1 (парите в обращение + кредитните карти+краткосрочните депозити).

От кризата през 2008 виждате, че тази маса нараства. През 2020 има една промяна в начина на отчитане и затова графиката изглежда така. Но като цяло виждате, че преди САЩ да започнат да вдигат лихвите 2021-ва, паричната маса в обращение расте. И то расте добре. Мисля, че няма смисъл да се чудим откъде дойде инфлацията. Само да отбележа, че у нас дойде главно през валутния борд и свързаноста на лева с еврото. Тоест дойде от инфлацията в ЕС, където от 2008 насам също се пуснаха в обращение безпрецедентно количество пари.

През всичките тези годни ливите бяха на исторически ниски нива. EURIBOR-a дори беше отрицателен. Имаше момент в който Германия пусна ДЦК с отрицателна доходност и те бяха изкупени. Тоест като ги купуваш си наясно, че ще си на загуба, но го правиш. Не ме питайте защо, и аз не знам но го правеха.
Като резултат банките се „набълбукаха” с такива дългосрочни и бездоходни ДЦК, но лихвите започнаха да се качват. Както в САЩ, така и в Европа. Този четвъртък ЕЦБ дори вдигна лихвата с още 0.5%.
По този начин купените вече ДЦК започват да губят стойност, защото новите са с 3-4% доходност, а старите с 0-0,5% доходност и то ако ги държиш до падежа. Но пък са част от активите на банката, за съжаление вече с по-ниска цена, защото никой не иска да ги купи. Тоест би ги купил с голяма отстъпка и това вече е загуба за банката.

За  срещa моля използвайте посочената форма.

[contact-form-7]

За вида и качеството на активите има изисквания от страна на централните банки и точно в този момент те поискаха от търговските банки да направят преоценка на активите си, по новите пазарни цени.
Както сами се сещате, това доведе до отчитане на загуби и изисквания тези активи да бъдат заменени с други по-стойностни, за които се изискваше събиране на капитал от фондовите борси.
Това добре, но  вие бихте ли си купили облигации или акции на губещо предприятие, защото след преоценката банките вече бяха на загуба?
Това комбинирано с действията на директорите на банките, които побързаха да продадат акциите си и да изтеглят депозитите си, доведе до така наречения “bank run” – всички теглят авоарите си от тази банка и продават ценните си книги.
Същото става и в Европа, но по традиция  малко закъснение.

Горните са фактите, но интерпретацията им е важна за да сформирате очакванията си.
Доколкото сме в пазарна икономика, фалита би следвало да е нещо нормално. Виждаме обаче, че някои не е приемливо да фалират и затова им помагаме. На други обаче не.
В случая със SVB Bank, Федералния резерв на САЩ взе решение да гарантира депозитите без значение от размера им, защото това са парите на IТ компаниите. Как става това? С пускане на пазара на още пари.
Днес обявиха, че ще бъде спасена и другата закъсала регионална банка – First Republic. Тя щяла да бъде спасена чрез предоставянето на депозити от големите банки, членове на федералния резерв на САЩ.
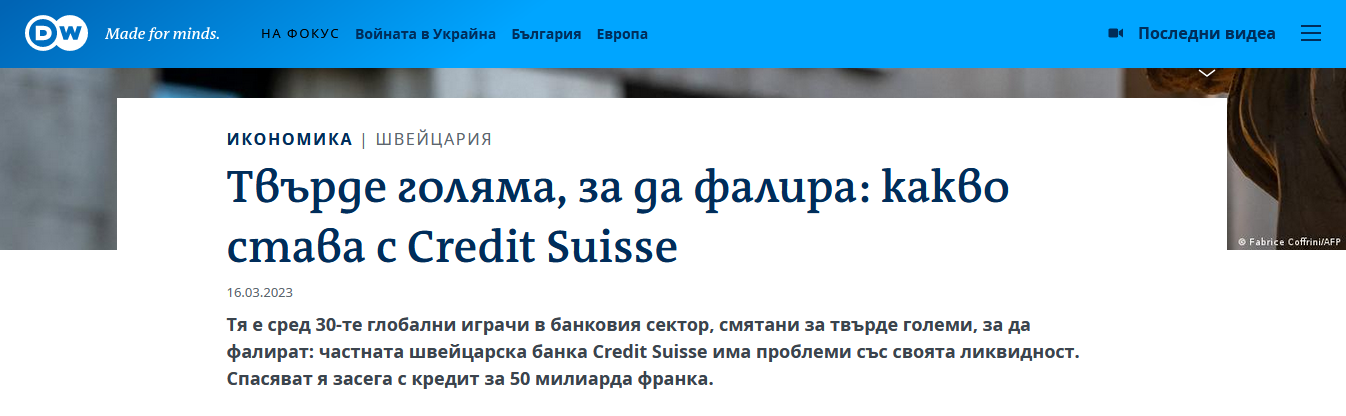
За Credit Siusse вече знаете, че също ще бъде спасена с помощ от централната банка на Швейцария в размер на 50 млрд франка. Смятайте го като инжектиране на още 50 млрд в обращение. И инфлацията е гарантирана!

Без значение как ще бъдат спасени банките, това ще доведе до увеличение на паричната маса в обращение и то във времена на достатъчно голяма инфлация (около 9.2% средно за ЕС). Но и това не е най-голямият проблем.
Спасявайки големите банки, се случват няколко социални феномена

– Вече не е пазарно да фалираш! Влизаме в комунизма, където предприятията работеха на загуба и накрая държавата покриваше загубата. В сегашния социален строй обаче, загубите в крайна сметка ще се покрият от хората. А какво друго е  инфлацията?
10% инфлация си е близо 10% спад в доходите или 10% данък. Разглеждайте го както ви харесва, но в крайна сметка плащат хората.
– Как очакваме малките да пораснат, ако всеки път спасяваме неефективните големи, за сметка на малките по-прогресивни? Представете си как това влияе на мотивацията на бизнеса. Посланието е – „Колкото и да работиш, голям няма да станеш ако не ти позволим.”

Най-големия проблем от финансова гледна точка е поставянето в подчинение на получилите помощ финансови институции. Разбрате, че няма как просто да им дадат парите, без да има условия. Но всяко условие си е вид подчинение.
Интересно ми е дали и други банки биха „симулирали” фалит за да получат и те помощи.

Наивно е да си мислим, че централните банки не са знаели какво ще се случи, ако вдигнат лихвите и накарат търговските банки да преоценят активите си. Те много добре знаят какъв е портфейла на всяка подотчетна банка и как би повлияло това.

Въпросът е защо го направиха и защо сега?

Лично моето очакване е за още по-висока инфлация и лихви, което да доведе до условия за въвеждане на CBDCs – дигитални пари. Но това е друга тема и за последствията от тяхното въвеждане тепърва ще четете, а аз тепърва ще пиша.
През това време е редно всеки да помисли за спестяванията си и въобще за личните си финанси. Ще помогна с каквото мога, но всеки сам трябва да вземе решение какво да прави в тези условия. В тази ситуация няма после. После е инфлацията!

Ако статията Ви е харесала, помогнете да развием този блог като го споделите на стената си във ФБ. Благодаря Ви предварително.
Можете да се включите в дискусията в Telegram канала Kendov.com

За контакт
[contact-form-7]

The post Какво се случва с банките в момента, преведено на достъпен език appeared first on Kendov.com.

Бнаките вдигат лихвата, кога и с колко ще нарастнат вноските по кредитите?

Post Syndicated from VassilKendov original http://kendov.com/interest_rates_going_high/

Банките Вдигат Лихвата, Кога и с Колко ще Нарастнат Вноските по Кредитите?

След като отчетоха рекордна печалба на полугодието от 1 млрд. лева (ръст от 55%), банките започнаха да вдигат и лихвите по кредитите. За да разберем кога това е мотивирано, ще трябва да обърнем внимание на начина на формиране на лихвата и причините за нейното повишение.

ФИРМЕНИ КРЕДИТИ – те са първите, които вече усещат промяната

Фирмите нямат тази законова защита от едностранно вдигане на лихвата, която имат физическите лица. Имаме „Закон за потребителския кредит” и „Закон за кредитите за недвижими имоти на потребители”, но нямаме Закон за фирмените кредити. В този ред на мисли, банките имат правото да определят лихвата и методиката за промяната й както преценят. Въпреки това тяхната лихва се определя по някаква методика, която ще разгледаме след малко.


Как се стигна до вдигане на лихвите?

Това което трябва да знаете е, че ВИСОКА ИНФЛАЦИЯ = ВИСОКИ ЛИХВИ
Високите лихви са в основата на борбата с инфлацията. На практика от 2008г. централните банки по света правят така наречените „Количествени облекчения”. Няма да се спирам на механизма на тези Количествени облекчения, но в крайна сметка те водят до увеличение на паричната маса в обращение (някои го наричат жаргонно печатане на пари, макар да има разлика), оттам и инфлация.
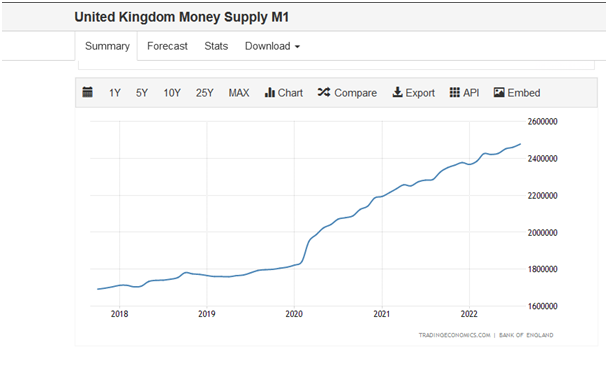
А паричната маса в обращение нарастна в пъти, особено след COVID мерките.


Подобна е графиката за всяка голяма централна банка в света – ECB, Bank of England, Bank of Japan…

При нивото на кредитна задлъжнялост в САЩ и ЕС, вдигането на лихвите директно се отразява в спад на печалбите, потреблението, нарастване на вноските по жилищни и потребителски кредити и в крайна сметка в рецесия.

Другият начин за избягване на рецесията е участието във война, но това е отделна тема, която дискутирам на Фейсбук профила си. Сега говорим за лихвите.

Начинът по който се образува лихвата, предопределя и нейното покачване

1. Съществуващи пазарни индекси + Надбавка

Има най-различни пазарни индекси. У нас най-често се изпозлва EURIBOR. Той се обявява от Европейската банка и когато сте теглили кредит в Евро банките, които го изполват образуват лихвата по следния начин:

EURIBOR + фискирана надбавка = ЛИХВА

EURIBOR-ът може да бъде месечен, годишен, тримесечен и щестмесечен. В зависимост от това, промяната му в лихвата се отразява веднага или след няколко месеца.

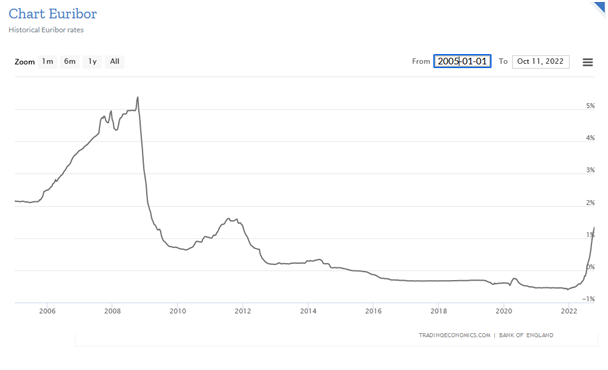
Ето как се е движил едномесечния EURIBOR във времето

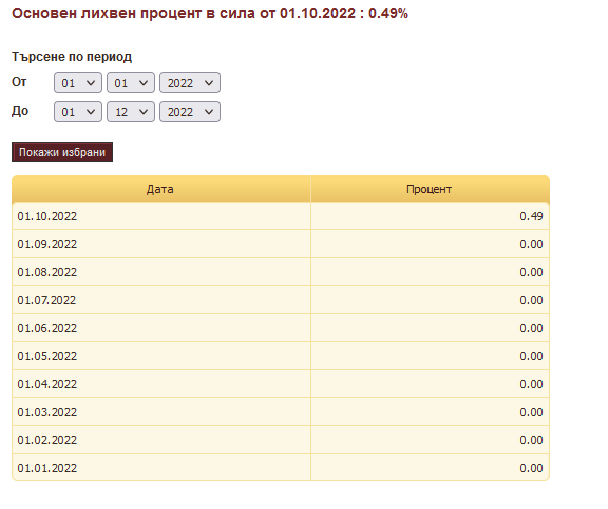
Друг пазарен индекс е познат като Основен лихвен % на БНБ.  Предполагам повечето хора са чували за него. Той се изчислява на основата на друг индекс, наречен LEONIA +, отново изчисляван и публикуван от БНБ.
В банковите договори съм срещал и двата индекса при формирането на лихвата.

За срещи и консултации по банкови кредити и неволи, моля използвайте посочената форма.

[contact-form-7]

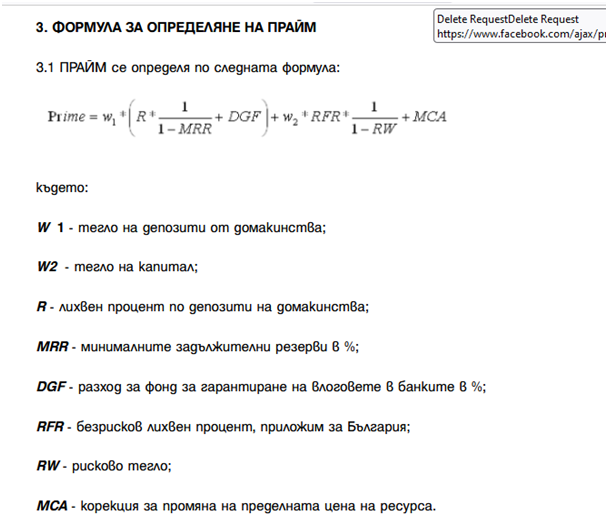
2. „Измислени” пазарни индекси. – Нашето законодателство не е конкретизирало пазарните индекси, които да участват във формирането на лихвата. Дадена е възможност да се избира или съставя такъв индекс. И банките се възползвта от тази възможност и, въпреки че в закона е записано как „Условията и методиката за промяна на лихвата по кредита, трябва да бъдат написани на прост и разбираем за кредитоискателя език”, някой банки са склонни буквално към извращения. Ето примерно пазарния индекс „Пайм” на Пощенска банка.

Ако не можете да се ориентирате, не се притеснявайте. Аз също не мога, а това ми е работата.
Просто клиентите с такъв начин на образуване на лихвата, не могат да се ориентират с колко и кога би трябвало да се повиши лихвата им, респективно вноската. Те са се оставили на милостта на банката и БНБ, която пък твърди, че контрола над тези индекси не е в нейния ресор.

Повишаване на вноските по кредитите

Какъвто и индекс да се използва при формирането на лихвата по кредита, ВНОСКАТА  ЩЕ СЕ ПОВИШИ ако пазарните индекси се повишат. Обратното естествено не винаги е вярно, но това е въпрос на допълнителни клаузи в договорите за кредит.
Забелязвате, че последните месеци пазарните индекси са се повишили (EUIBOR, LIBOR, ОЛП на БНБ) като следствие на инфлацията. Колкото е по-голяма тя, толкова повече ще се повишат и лихвите по кредитите (респективно вноските). А тенденцията тепърва започва.


Какво да очакваме?

Към днешна дата на финансовите пазари в UК е тотален хаос. Няколко големи европейски банки също се клатят и очакват държавна помощ. Помните какво стана при предходната криза с Lehman Brothers? Само Deutsche Bank е 3 пъти по-голяма от Lehman, а се налага за 3-ти път да я спасяват в рамките на 7 години. Като се казва „спасяваме”, разбирайте да измислим механизъм с който да „налеем” пари в нея. Както казахме, всяко наливане на пари в условията на инфлация, води до още по-голяма инфлация, репективно лихви. В UК миналата седмица „наляха” пари в пенсионната си система за да не фалира.

Към днешна дата лихвите по ипотечни кредити в UK и USA са 7%. В България са 2.5-3%.

Мислите ли че нашият имотен пазар е по-стабилен и по-доходоносен от Американския или Английския, че лихвите да бъдат по-ниски?  Къде е по-добре да давате имот под наем, в Лондон или в София?
У нас просто тенденцията идва със забава от 6-10 месеца.

Лихвите се качват и ще продължат да се качват. Моето лично мнение е, че в рамките на година ще недхвърлят 10%. Първи ще го усетят фирмите, поради липсата на законодателство, което да ги защитава. В тази връзка е добре да се приготвят и да не чакат последния момент. Правим такива консултации, а скоро възнамерявам да направя и курс по фирмени и лични финанси във време на криза.

Вземете мерки – време е!

За отбрана информация касаеща кредитирането и лихвите, моля последвайте ме в Телеграм канала Kendov.com 

За срещи и консултации по банкови кредити и неволи, моля използвайте посочената форма.

[contact-form-7]

The post Бнаките вдигат лихвата, кога и с колко ще нарастнат вноските по кредитите? appeared first on Kendov.com.

Инфлация и покупка на недвижим имот – спасяваме ли спестяванията си?

Post Syndicated from VassilKendov original http://kendov.com/%D0%B8%D0%BD%D1%84%D0%BB%D0%B0%D1%86%D0%B8%D1%8F-%D0%B8-%D0%BF%D0%BE%D0%BA%D1%83%D0%BF%D0%BA%D0%B0-%D0%BD%D0%B0-%D0%BD%D0%B5%D0%B4%D0%B2%D0%B8%D0%B6%D0%B8%D0%BC-%D0%B8%D0%BC%D0%BE%D1%82/

Сега ли е момента за апартамента?

Според статистиката на БНБ, през март 2022 жилищните кредити са нарастнали с 18.3% за една година.
Не е малък ръста. За съжаление БНБ го публикува единствено като сума на кредитите, но не и като бройка. Поради тази причина не може да се каже дали ръста в кредитирането е на база увеличено търсене или увеличение на цените.
БНБ – какво да се прави? Ще си правят каквото си искат шом законът им го позволява.

Според моята практика се наблюдава засилено търсене. Има разбира се и покачване на цените, но определено има и нарастнало търсене.

До преди година ръста в търсенето се мотивираше от покупката на имот като форма инвестиция. Затова и нарастнаха отдаваните под наем в AIRBNB имоти. В момента обаче двигателят на покупката на имоти е СТРАХЪТ ОТ ИНФЛАЦИЯТА.

В масовия случай хората имат спестени около 50-60 000 лева и мислят как да ги защитят.
За съжаление в Бълария няма много алтернативи за инвестиции. Много финансисти спорят с мен, че борсите са един добър вариант, но аз не мисля така. Как си представяте масовия човек в България да инвестира през борсите на запад?

И са си прави хората донякъде


Официалната инфлация в момента е 10.2%, но според мен е доста по-висока. Нека не забравяме, че само преди месец, бюджета беше сметнат при инфлация от 5.4%. Не е много професионално от страна на финансовото министерство да не може да педвиди месец напред как ще са цените, но както се казва – това имаме с това работим.

Моето субективно мнение е, че инфлацията гони 20% и това няма да е краят. Затова няма смисъл да държите пари в брой. Моя съвет е оставете си някакъв кеш като за покриване на 6-7 месечни разходи и останалото о вложете някъде. Ако няма друго и имота е вариант, СТИГА ДА НЕ СЕ „ИЗЦЕПИТЕ” С размера на КРЕДИТА!

В какъв размер да е той, вече е тема на друг разговор и е доста индивидуално понятие (според доходите и професията), но при всички положения, спестяванията е добре да бъдат в някакъв актив.

Инфлацията е по-висока от лихвата

Докато инфлацията е по-висока от лихвата по кредита, вие сте на „далавера”. В момента лихвите са под 3% по жилищите кредити. Има обаче дин проблем – Защитени ли са доходите ви?
Нека не забравяме, че при инфлация, някои фирми съкращават персонал, а потреблението се свива. И тук идва специфичната самопреценка – Вие ценан кадър ли сте и бизнесът в който работите вияе ли се от инфлацията?

Най-неприятно е когато работиш за чужда компания и тя реши да съкращава персонал. Това винаги се случва в най-малката и отдалечена икономика, каквато сме ние.
Естествено западните компании в момента са предпочитано място за работа, но не винаги е било така. Особено във времена на криза. Бил съм свидетел на закриване на бизнеси буквално за една нощ.

Частните бизнеси с кредити са най-затрашените

Когато имаш бизнес и теглиш фирмен кредит, банките винаги изискват собственика да стане поръчител на фирмата. Това определено е доста рисково и ако бизнесът закъса, нямате много време за реакция. Не сме много хората, коитио сме в състояние да помогнем в такъв момент.

Изобщо при лош кредит трябва да се действа много бързо, ако не искате да се окажете със запорирани сметки и възбранено имущество.

За срещи и консултации по банкови неволи, моля използвайте посочената форма.

[contact-form-7]

Но да се върнем на имота като опция по време на инфлация. Да, добър вариант е, но не трябва да се прекалява. Трябва да съобразите доста фактори – цена, размер на кредита, професия, доходи, % финансиране, риск който поемате… Оказва се за пореден път, че недвижимите имоти може и да спасят спестяванията на българина. Трябва да се внимава обаче!

Васил Кендов – финансов консултант

Ако решите, че тази статия Ви е била полезна, моля споделете я във Фейсбук и се абинирайте за канала в Youtube

The post Инфлация и покупка на недвижим имот – спасяваме ли спестяванията си? appeared first on Kendov.com.

За Инфлацията, Цената за Недвижим Имот и Националното Преброяване. Какво да очакваме?

Post Syndicated from VassilKendov original http://kendov.com/%D0%B7%D0%B0-%D0%B8%D0%BD%D1%84%D0%BB%D0%B0%D1%86%D0%B8%D1%8F%D1%82%D0%B0-%D1%86%D0%B5%D0%BD%D0%B0%D1%82%D0%B0-%D0%B7%D0%B0-%D0%BD%D0%B5%D0%B4%D0%B2%D0%B8%D0%B6%D0%B8%D0%BC-%D0%B8%D0%BC%D0%BE%D1%82/

– Покачването на цените на имотите поради инфлация е различно от покачването поради нарастване на търсенето с цел задоволяване на нуждите.

– Преброяването ще даде доста ясна представа както за населението, така и за празните имоти.

– Защо в други стролици по света няма толкова празни недвижими имоти като в България?

В последните месеци стана много модерно да се говори за ИНФЛАЦИЯ. Винаги се посочват цените на строителните материали и металите. Понякога и олиото.
В общия случай, щом се говори активно за инфлация, тя вече е факт. Но как тя влияе върху живота на хората е съвсем „друга бира”. Колко често си купуват метали? А колко пари давате за олио месечно?
Да… Предметите от метал, които купувате и храните, които съдържат олио ще повишат цените си, но ако се замислите точно тези покупки няма да натоварят много семейния Ви бюджет.
Виж обаче тока, газта и водата са нещо базово. Те влияят върху цената на всички стоки и всички производства.

Но да се върем на цените на недвижимите имоти. Защо се покачват и защо БНБ смята, че се формира балон?

За последната година и половина, централната банка на САЩ (Федералният резерв – ФЕД) увеличи паричната маса в обращение от 6,3 трильона на 19 трильона долара (БВП на България е около 69 млр. Долата). Подобно е положението и с Европейската централна банка – ЕЦБ
Това в комбинация с локдауните и спиране на производството от една страна, а от друга с изплащането на помощи за стоене вкъщи няма как да не доведе до инфлация.
На този етап проучванията показват, че 30% от БВП на САЩ и 35% от БВП на Великобритания се формират благодарение на допълнителната парична маса в обращение, която бе пусната на пазара във връзка с количествените облекчения за Ковид пандемията.

Сами разбирате, че няма как част от тези новонапечтани пари да не стигне до България по различни канали. Затова и депозитите в БНБ растат ежемесечно, а самата БНБ смята, че се формира балон.
Според наблюденията от консултантския ми бизнес (а и не само) в България няма много алтернативи за инвестиция (има но не много). Ако имаш спестени или заделени 50 – 100 хиляди лева няма много места, където да ги инвестираш. А докато в Европа и САЩ се печатат пари, заделените пари в банки ще продължават да растат, макар и концентрирани в много малко фирми и физически лица. Броят на малките депозити намалява за сметка на големите, които се увеличават като обем, но слабо нарастват като бройка.

С други думи пари има, но няма в какво да се инвестират така, че да носят доходност.

От другата страна стои инфлацията и нулевите лихви по депозитите в банките. От Коледа няколко банки дори обмислят прилагането на отрицателни лихви по депозитите над определена сума. Тоест ще плащате на банките за да си държите парите при тях.

На този фон покупката на недвижим имот изглежда една от малкото алтернативи за „инвестиция” и запазване на стойността на спестяванията. Но дали е така ще стане ясно след Националното Преброяване.

Националното преброяване не е само за хората!

Ако обърнете внимание дори името на преброяването е „Преброяване на населението и жилищния фонд в Република България.”

Към днешна дата според община София, на нейна територия има около 200 000 необитаеми жилища. Представяте ли си в някоя друга столица в ЕС или дори по света да има 200 000 необитаеми жилища?
С това преброяване ще стане пределно ясно какви площи стоят необитаеми и ако общините си дадат ясна оценка за ситуацията веднага биха повишили данъците върху имотите. Празните имоти носят много сериозни проблеми със себе си. В малките населени места се рушат и пречат да се заселят нови жители (поради множеството наследници и невъзможност за продажба), а в големите градове има постоянен проблем с плащането на входните такси и ръста на наемните цени.

При всички случаи всяка община би спечелила от вдигане на данъците върху всеки следващ имот освен основния и това рано или късно ще бъде забелязано от кметове, и общински съвети.

За срещи и консултации по банкови неволи, моля използвайте посочената форма.

[contact-form-7]

Ефект от Преброяването върху цените на недвижимите имоти.

Ако се окаже, че жилищният фонд в България надхвърля значително нуждите от място за обитание на българските граждани, това неминуемо ще натисне пазара на имотите надолу. Мантрата, че всички бягат в големите градове ще се поизчерпа, особено ако Община София се окаже права, че на нейна територия има 200 000 необитаеми имота. На дневен ред ще бъде въпросът – КАК ДА НАКАРАМЕ СОБСВЕНИЦИТЕ НА ТЕЗИ ИМОТИ да учатсват в икономическия живот на общината?

В този ред на мисли, цените на недвижимите имоти ще се влияят от следните 6 фактора
– Печатане на пари от централните банки.
– Инфлация, омбинирана с липсата на алтернатива за инвестиране в България
– Действия на БНБ за ограничаване на жилищното кредитиране
– Резултати от преброяване на населението и жилищния фонд в Република България
– Промяна в данъчната политика на общините
– Продължаване или спиране на „кредитната ваканция” от българските банки (Този фактор е специфичен и за него ще говорим в отделно видео.)

Кой от горните фактори ще вземе превес е много трудно да се определи и зависи от по-скоро политически, а не икономически решения. Моят опит показва, че пазара в България е доста инертен и на пръв поглед незначими промени в горните 6 фактора може да обърне тренда в цените и пазара.

Ако решите, че тази статия Ви е била полезна, моля споделете я във Фейсбук и се абинирайте за канала в Youtube

The post За Инфлацията, Цената за Недвижим Имот и Националното Преброяване. Какво да очакваме? appeared first on Kendov.com.